Holding familiar em 2026: decisão do STF sobre ITBI, novo ITCMD, custos e limites
Por LAFUS Contabilidade · Revisado em 26/10/2026 · 8 min de leitura
O que a holding pode e não pode fazer, a decisão do STF sobre ITBI, o ITCMD a valor de mercado, dividendos, aluguéis na Reforma e um exemplo com números.
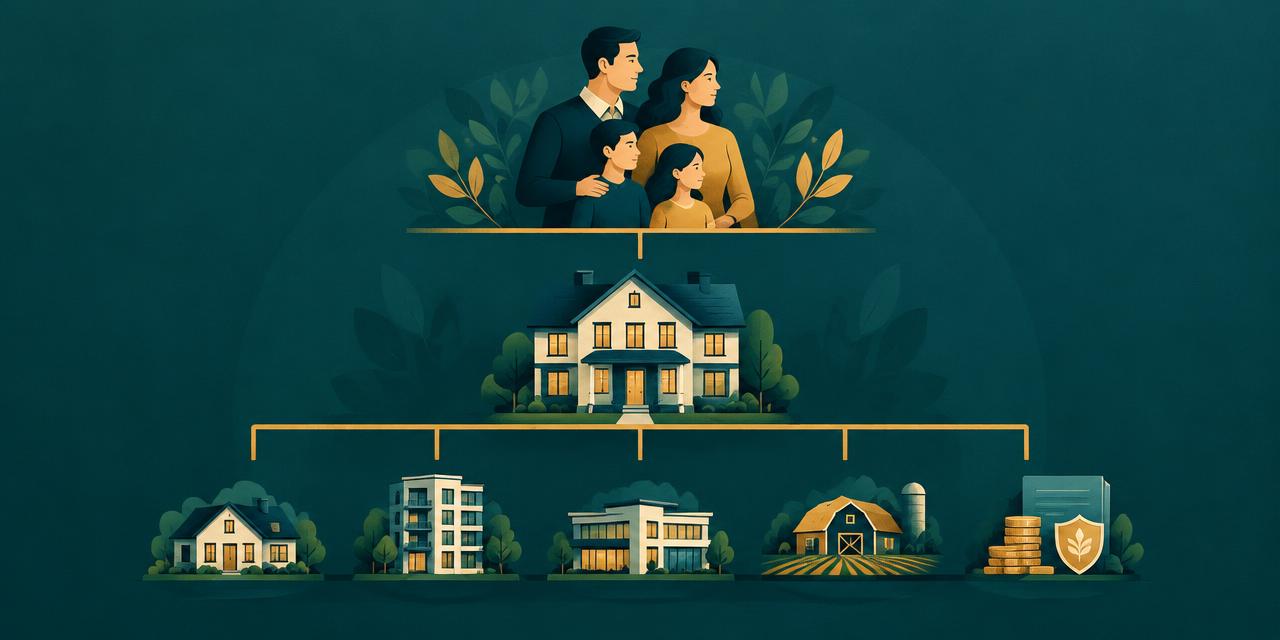
A holding familiar é uma empresa criada para concentrar bens e participações de uma família, como imóveis e quotas de outras empresas, com regras de administração e sucessão definidas em contrato. Ela pode trazer organização, economia em alguns casos e uma sucessão mais previsível. Mas tem custos, limites legais e não serve para todos os casos.
Desde 2026, o cenário também mudou: a Lei 15.270/2025 passou a tributar dividendos de valor alto, a LC 227/2026 mudou as regras do ITCMD, a Reforma Tributária alcança os aluguéis a partir de 2027 e o STF acaba de decidir sobre o ITBI na entrada de imóveis em empresas.
O que uma holding pode fazer
- Concentrar bens e participações em uma pessoa jurídica com regras de governança definidas pela família.
- Planejar a sucessão com doação de quotas em vida, com reserva de usufruto e cláusulas de proteção, conforme a lei e o caso.
- Organizar a administração de imóveis e participações, com contabilidade e prestação de contas.
- Evitar que imóveis fiquem em condomínio entre herdeiros: em vez de dividir bens, dividem-se quotas.
O que ela não faz
- Não oferece proteção absoluta. Não impede a cobrança de dívidas e obrigações próprias dos sócios ou da holding, nem protege contra fraude a credores ou desconsideração da personalidade jurídica em caso de abuso, desvio de finalidade ou confusão patrimonial (Código Civil, art. 50).
- Não elimina necessariamente o inventário. Bens que ficam fora da holding continuam sujeitos a inventário, e a situação de cada família precisa ser analisada.
- Não "trava" alíquotas. Mudanças de ITCMD dependem de lei de cada estado; não há como garantir que as regras atuais valerão no futuro.
Como funciona a sucessão com doação de quotas
- 1.Os bens são transferidos para a holding, que passa a ser a proprietária.
- 2.Os pais doam as quotas aos herdeiros, em geral com reserva de usufruto: continuam administrando e recebendo os resultados enquanto vivos.
- 3.O contrato social e o acordo de sócios definem quem administra, como entram cônjuges e como as quotas podem ser vendidas.
- 4.A doação pode ter cláusulas de incomunicabilidade, impenhorabilidade, inalienabilidade e reversão ao doador, dentro dos limites da lei (Código Civil, art. 547).
A doação a herdeiros necessários é adiantamento da herança e precisa respeitar a legítima, que corresponde a metade do patrimônio (Código Civil, arts. 544, 549 e 1.846). O ITCMD incide na doação, conforme a lei do estado.
O que mudou em 2026
ITBI: STF reconhece a imunidade também para empresas imobiliárias
Em 19/10/2026, o STF concluiu o julgamento do Tema 1.348 e decidiu, por maioria, que a imunidade do ITBI na integralização de imóveis ao capital (Constituição, art. 156, § 2º, I) vale mesmo quando a atividade preponderante da empresa é imobiliária, como compra, venda ou locação. Há duas ressalvas: a imunidade alcança apenas o valor que corresponde ao capital integralizado (o que exceder continua sujeito ao ITBI, como já definido no Tema 796), e o município pode afastá-la se comprovar simulação ou fraude. Na data desta revisão, o acórdão ainda não havia sido publicado.
ITCMD: valor de mercado e alíquotas progressivas
A LC 227/2026 tornou obrigatórias as alíquotas progressivas do ITCMD, conforme o valor transmitido, respeitado o teto de 8% fixado pelo Senado. Também definiu que quotas de empresas sem ações negociadas em bolsa devem ser avaliadas por método que reflita o valor de mercado — no mínimo, o patrimônio líquido ajustado a valor de mercado dos bens. Para holdings com imóveis registrados pelo valor histórico, a base do ITCMD tende a subir.
Essas regras dependem de lei de cada estado e seguem as anterioridades: uma lei estadual publicada em 2026 só pode produzir efeitos a partir de 2027, no mínimo.
Dividendos: Lei 15.270/2025
Os lucros distribuídos pela holding aos sócios seguem as novas regras: retenção de 10% quando a mesma empresa paga mais de R$ 50 mil no mês à mesma pessoa e imposto mínimo anual para rendas acima de R$ 600 mil. Para famílias com renda alta, isso reduz a vantagem de concentrar os rendimentos na holding. Veja Lei 15.270/2025: retenção mensal e imposto mínimo anual.
Aluguéis na Reforma Tributária
A partir de 2027, a CBS substitui PIS e Cofins também nos aluguéis. O IBS é cobrado a 0,1% em 2027 e 2028 e aumenta gradualmente a partir de 2029, até substituir o ICMS e o ISS em 2033. A locação de imóveis tem redução de 70% das alíquotas (LC 214/2025, art. 261). A holding é contribuinte desde o início. A pessoa física passa a ser quando, no ano anterior, a receita de aluguéis passa de R$ 240 mil e envolve mais de três imóveis distintos, ou já no próprio ano, se essa receita passar o limite em mais de 20%; os R$ 240 mil são corrigidos mensalmente pelo IPCA (art. 251).
Exemplo ilustrativo: aluguéis na pessoa física e na holding
Premissas (regras de 2026): R$ 30 mil por mês de aluguéis, sem despesas dedutíveis. Na pessoa física, imposto pela tabela mensal. Na holding, Lucro Presumido com presunção de 32%, PIS e Cofins cumulativos e sem adicional de IRPJ, porque a base trimestral fica abaixo de R$ 60 mil. Lucros distribuídos abaixo de R$ 50 mil por mês por sócio.
| Cenário | Tributos por mês | Carga sobre o aluguel |
|---|---|---|
| Pessoa física (tabela mensal) | R$ 7.341,27 | 24,5% |
| Holding no Lucro Presumido | R$ 3.399,00 | 11,3% |
Deslize a tabela para o lado para ver todas as colunas.
A diferença, de cerca de R$ 3,9 mil por mês, precisa ser comparada com os custos de abrir e manter a holding, com o ITCMD da doação de quotas e com a tributação de uma venda futura dos imóveis. Ela também muda a partir de 2027, com a CBS no lugar de PIS e Cofins e as novas regras para pessoas físicas que alugam vários imóveis.
Venda de imóveis: o ponto que costuma ser esquecido
- Na pessoa física: o ganho de capital é tributado de 15% a 22,5%, com isenções em situações específicas, como a venda de imóvel residencial com reinvestimento em outro imóvel residencial em até 180 dias.
- Na holding que aluga: o imóvel fica no ativo não circulante, e o ganho na venda é tributado por IRPJ e CSLL, que podem chegar a 34% sobre a diferença entre o preço de venda e o valor contábil.
- Valor de transferência: a pessoa física pode transferir os bens à holding pelo valor da declaração ou pelo valor de mercado; a diferença a maior fica sujeita a ganho de capital na transferência (Lei 9.249/1995, art. 23). Transferir pelo valor histórico evita o imposto agora, mas aumenta o ganho tributável em uma venda futura.
Custos a considerar
- Constituição da empresa, registros e escrituras.
- ITBI sobre o valor que exceder o capital integralizado e, quando houver, nas demais transferências.
- ITCMD na doação de quotas, conforme a lei estadual.
- Contabilidade, obrigações acessórias e tributos sobre os resultados da holding.
- Revisões periódicas do contrato e do acordo de sócios.
Quando costuma fazer sentido
Faixas como "a partir de R$ 1,5 milhão ou R$ 2 milhões em patrimônio" aparecem no mercado como referências informais, e não como regra legal. Em geral, a holding merece estudo quando há imóveis com renda relevante, vários herdeiros, participações em empresas ou necessidade de regras claras de administração. Tende a fazer menos sentido para patrimônio pequeno, bens de uso pessoal ou imóveis que serão vendidos em pouco tempo.
Como avaliar
- 1.Levantar os bens, as dívidas, as rendas e os objetivos da família.
- 2.Comparar a tributação atual com a da holding, incluindo aluguéis, dividendos e uma venda futura.
- 3.Estimar ITBI, ITCMD e os custos de implantação e manutenção.
- 4.Definir as regras de governança e sucessão.
- 5.Documentar tudo com apoio contábil e jurídico.
Esse estudo de viabilidade é o primeiro passo do nosso serviço de estruturação societária e holding.
Perguntas frequentes
Este conteúdo não é aconselhamento individual. Cada família precisa de análise própria.
Conteúdo informativo, revisado em 26/10/2026 com base na legislação e nas fontes oficiais citadas. Exemplos são ilustrativos e não substituem análise individual. Normas complementares podem alterar pontos específicos.
Serviço relacionado
Estruturação Societária e Holding
Quer conversar sobre o seu caso?
A primeira conversa é gratuita: entendemos o momento da sua empresa e mostramos como a LAFUS pode ajudar.
Agendar conversa gratuita